¡Mira los informes financieros y los ratios de deuda de las automovilísticas globales: ¡las empresas chinas son más sólidas!
La competencia en el mercado automovilístico chino es sin precedentes, entonces, ¿cómo es la situación financiera de cada fabricante? Comparando las automovilísticas chinas con las internacionales, ¿quiénes lo están pasando mejor?
Primero. En cuanto al ratio de endeudamiento sobre activos, las automovilísticas chinas son generalmente inferiores a las principales automovilísticas internacionales
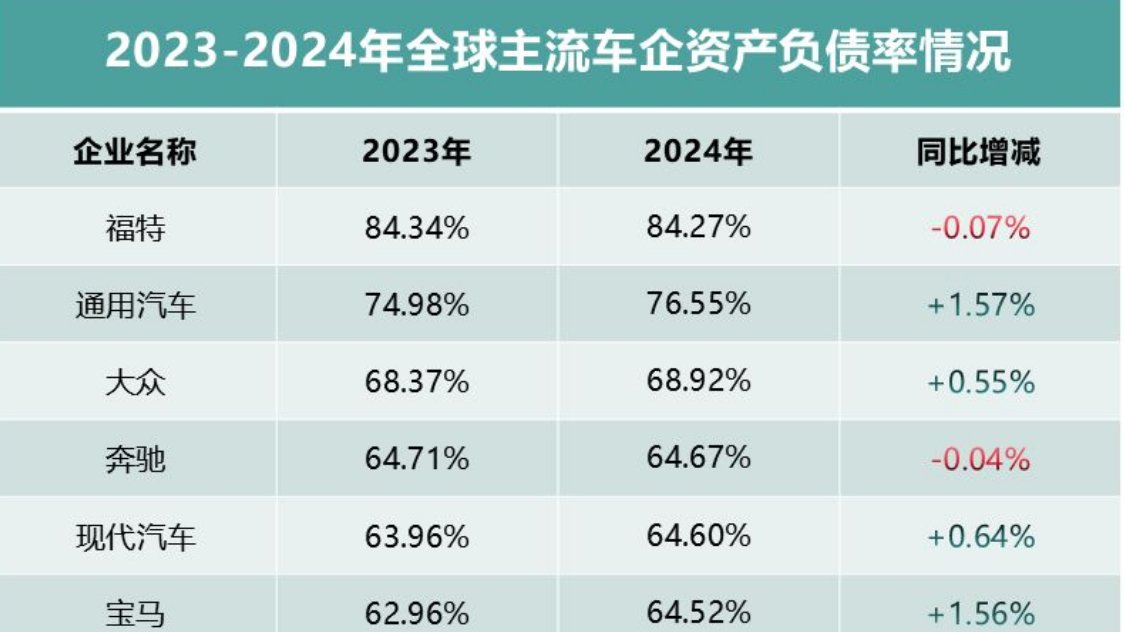
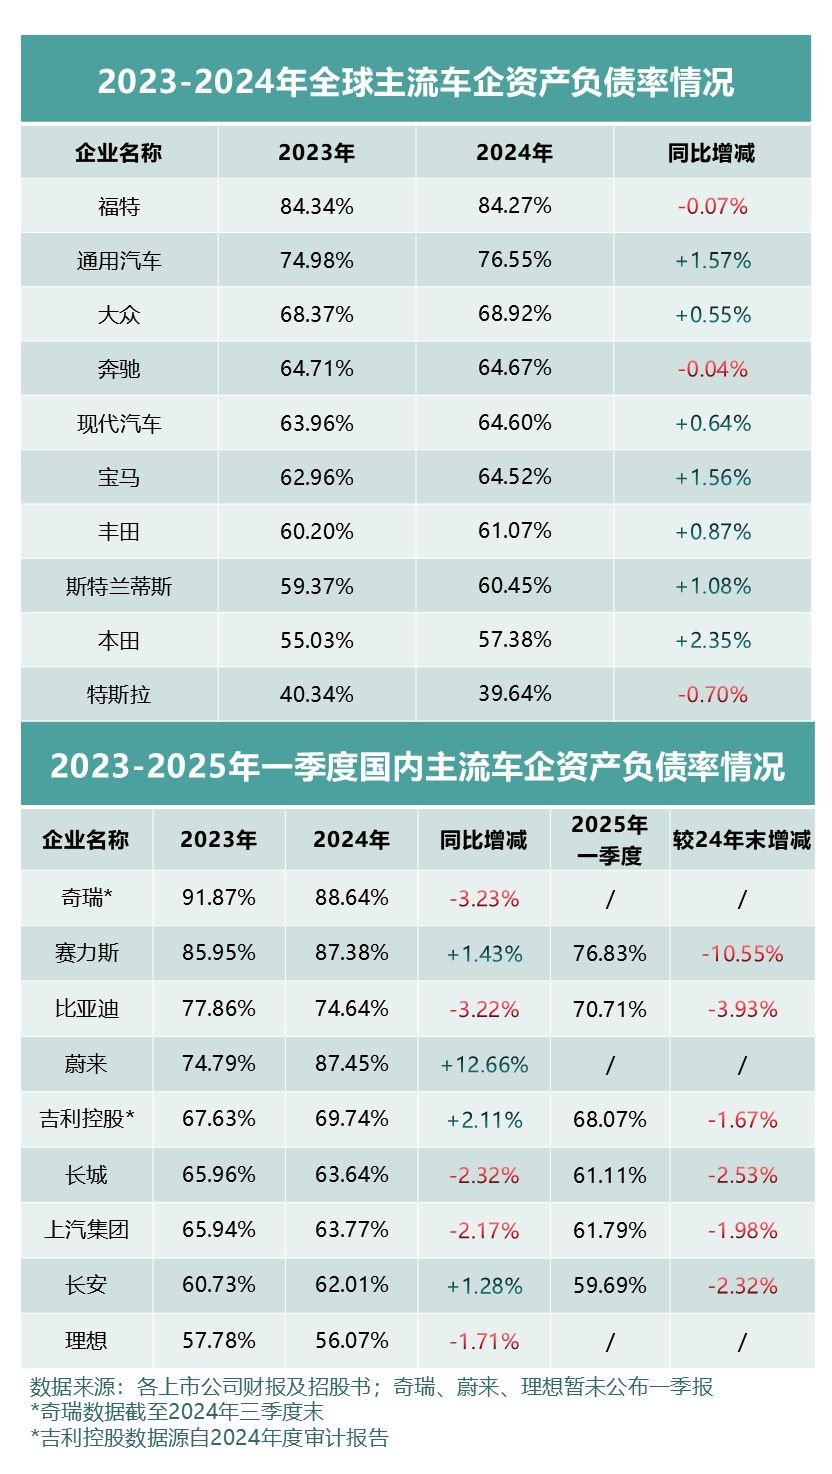
Como industria especial con una cadena industrial larga y un ciclo de desarrollo de productos prolongado, un alto ratio de endeudamiento es una característica común de las automovilísticas globales, y el pasivo total es proporcional a la escala empresarial y los ingresos. Como se puede observar en la siguiente tabla: en 2024, el ratio de deuda de Ford fue del 84,27%, y el de General Motors del 76,55%; mientras que entre las automovilísticas nacionales, en 2024 el ratio de deuda de Chery fue del 88,64% (hasta el final del tercer trimestre), el de NIO del 87,45%, y el de Seres del 87,38%, situándose estas en un nivel relativamente alto.
En general, tanto Volkswagen, Mercedes-Benz, Hyundai, BMW, como las nacionales BYD, Geely, SAIC, Great Wall, Changan, entre otras, también tienen ratios de endeudamiento sobre activos superiores al 60%.
Pero en cuanto a la tendencia, la disminución del ratio de endeudamiento de las automovilísticas nacionales es muy evidente. Según las empresas nacionales que ya han divulgado sus informes del primer trimestre de 2025, BYD ya ha bajado al 70,7%, con una reducción de casi siete puntos porcentuales en los últimos seis meses, y es muy probable que su ratio de endeudamiento baje al rango del "6" este año.
Segundo. La estructura de la deuda es diferente, y la presión operativa varía mucho
En general, en comparación con las principales automovilísticas internacionales, la gestión financiera de las automovilísticas chinas es más conservadora.
A finales de 2024, los ingresos del Grupo Volkswagen ascendieron a 2,5 billones de yuanes, con un pasivo total de 3,4 billones de yuanes; los ingresos de Toyota fueron de 2,2 billones de yuanes, con un pasivo total de 2,7 billones de yuanes; los ingresos de Ford fueron de 1,3 billones de yuanes, con un pasivo total de 1,7 billones de yuanes. Básicamente, el pasivo total de las automovilísticas internacionales supera generalmente en un 20-30% a sus ingresos totales.
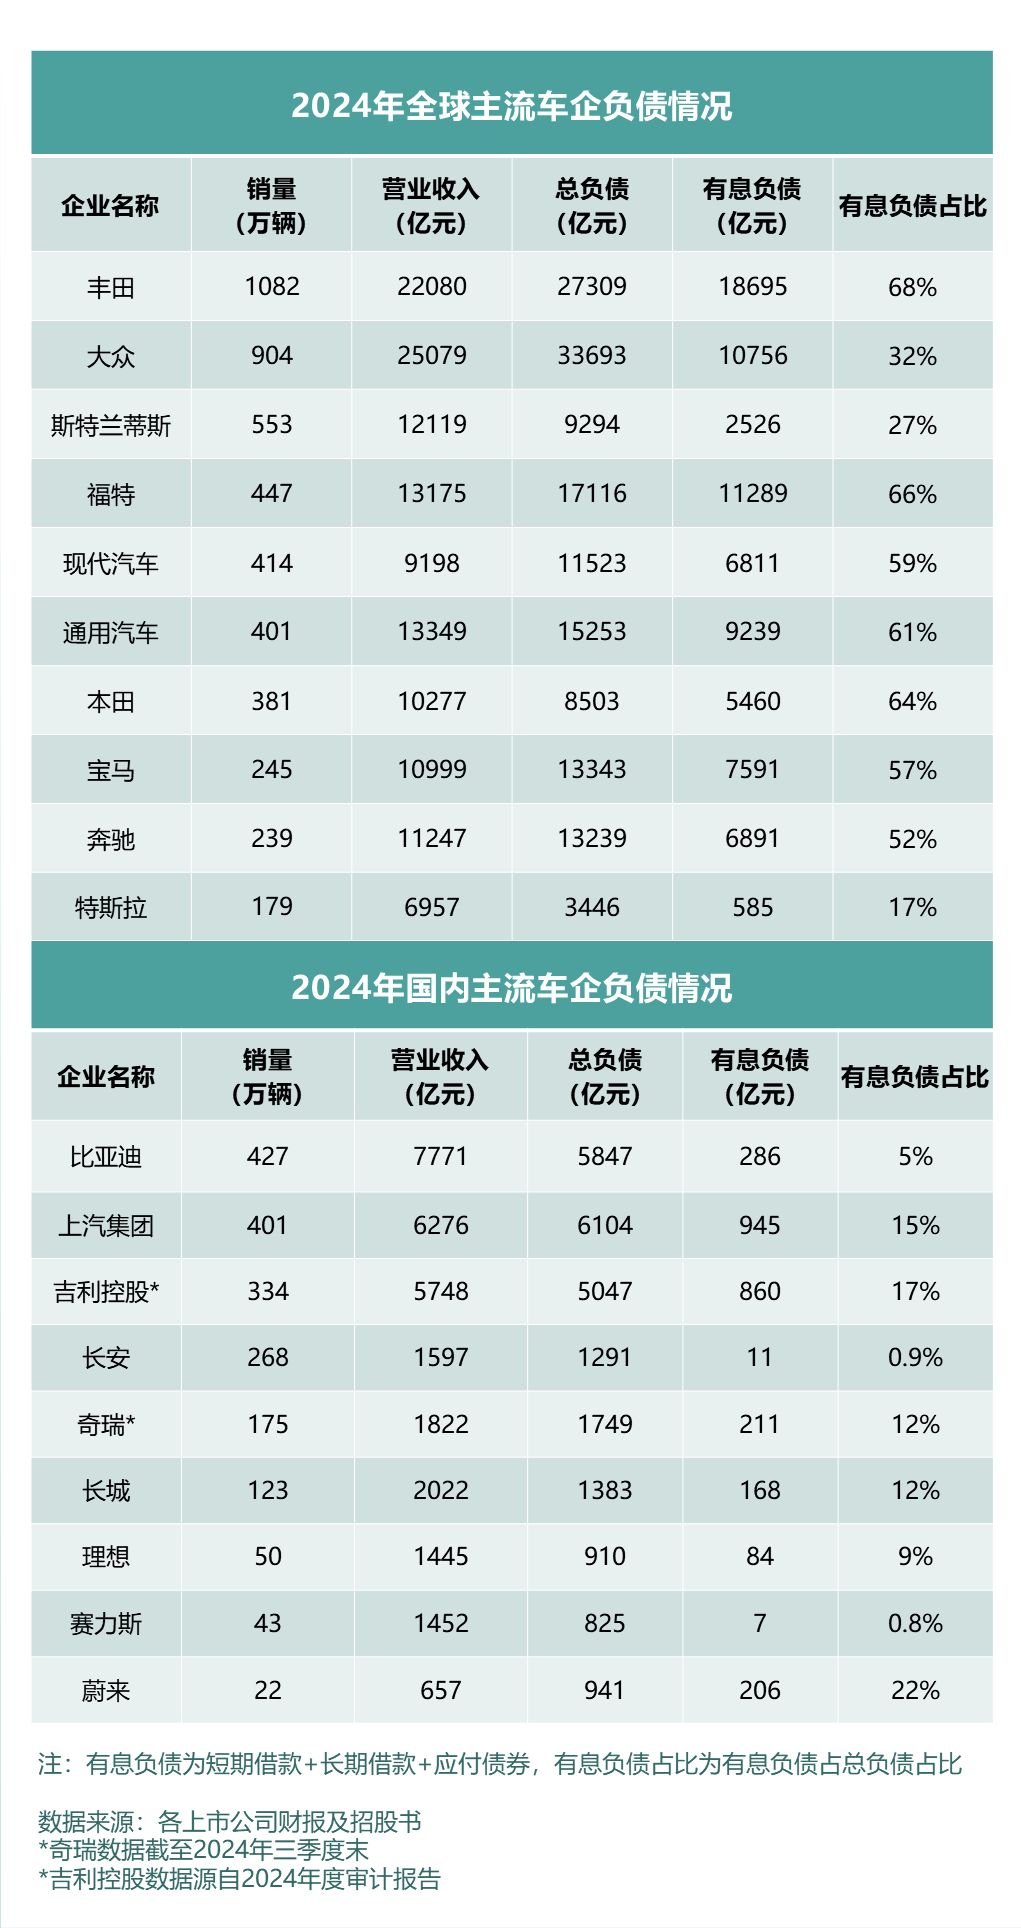
Mientras que entre las automovilísticas chinas: BYD tiene ingresos de 777.100 millones de yuanes y un pasivo total de 584.700 millones de yuanes; Geely Holding tiene ingresos de 574.800 millones de yuanes y un pasivo total de 504.700 millones de yuanes; Chery tiene ingresos de 182.200 millones de yuanes y un pasivo total de 174.900 millones de yuanes; SAIC Group tiene ingresos de 627.600 millones de yuanes y un pasivo total de 610.400 millones de yuanes. El pasivo total de cada automovilística es generalmente inferior a sus ingresos totales.
Especialmente en cuanto a la proporción de deuda con intereses: la deuda con intereses de Toyota es de aproximadamente 1,87 billones de yuanes, representando el 68% del pasivo total; la del Grupo Volkswagen es de aproximadamente 1 billón de yuanes, representando el 32% del pasivo total; la de Ford es de aproximadamente 1,1 billones de yuanes, representando el 66% del pasivo total. Cuanto mayor sea la proporción de deuda con intereses, mayor será la presión financiera.
Mientras que la deuda con intereses de las principales automovilísticas nacionales es generalmente relativamente baja: Geely Holding tiene una deuda con intereses de 86.000 millones de yuanes, representando el 17% del pasivo total; Chery tiene una deuda con intereses de 21.100 millones de yuanes, representando el 12% del pasivo total (hasta el final del tercer trimestre); Great Wall Motor tiene una deuda con intereses de 16.800 millones de yuanes, representando el 12% del pasivo total; BYD tiene una deuda con intereses de aproximadamente 28.600 millones de yuanes, representando solo el 5% del pasivo total, situándose en uno de los niveles más bajos entre las principales automovilísticas nacionales e internacionales.
Tercero. Ciclos de pago más cortos, más amigables con los proveedores
Como dice el refrán, el pato que nada sabe primero cuándo llega la primavera; como socios estrechamente coordinados de la cadena de suministro, el ciclo de pago a los proveedores también es uno de los indicadores importantes que reflejan la situación financiera de una empresa.
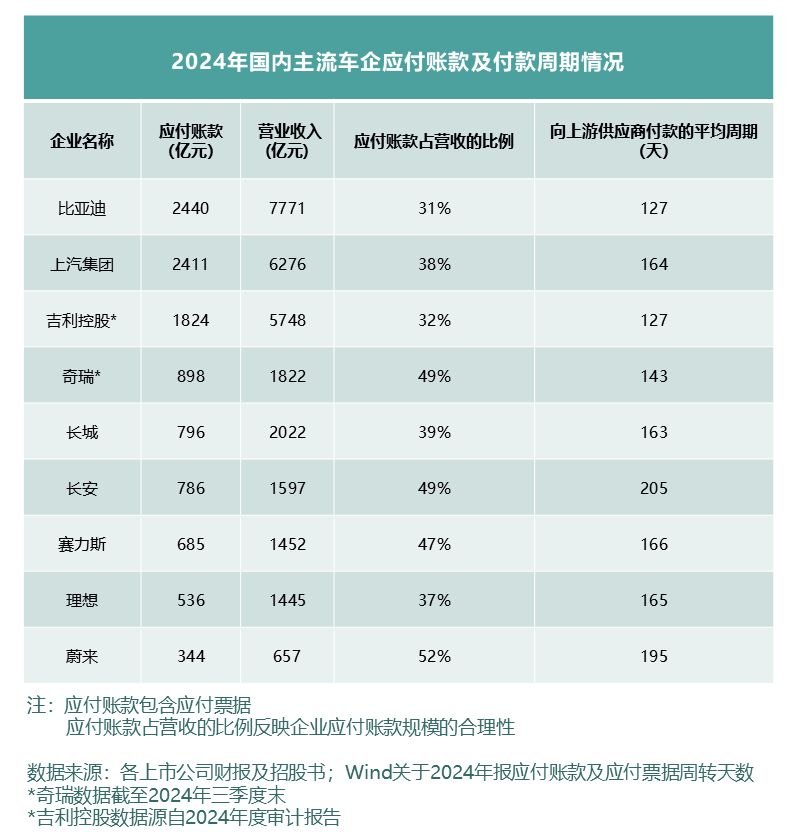
Según datos de Wind, a finales de 2024, el ciclo promedio de pago de BYD a sus proveedores upstream era de 127 días, empatando con Geely Holding como el más corto; Chery era de 143 días (hasta el final del tercer trimestre), Great Wall Motor de 163 días, NIO de 195 días, y Changan superaba los 200 días.
Por lo tanto, visto en conjunto, aunque la competencia en el mercado automovilístico chino es feroz, el estado de desarrollo de todo el mercado automovilístico sigue siendo saludable y ascendente. A través de la innovación tecnológica y la integración de la cadena industrial, no solo ofrecemos productos de calidad asequibles para el público, sino que además las empresas pueden mantener una situación financiera saludable y razonable. Solo así se puede perseverar; ¡solo así se puede avanzar de manera estable y llegar lejos!


